
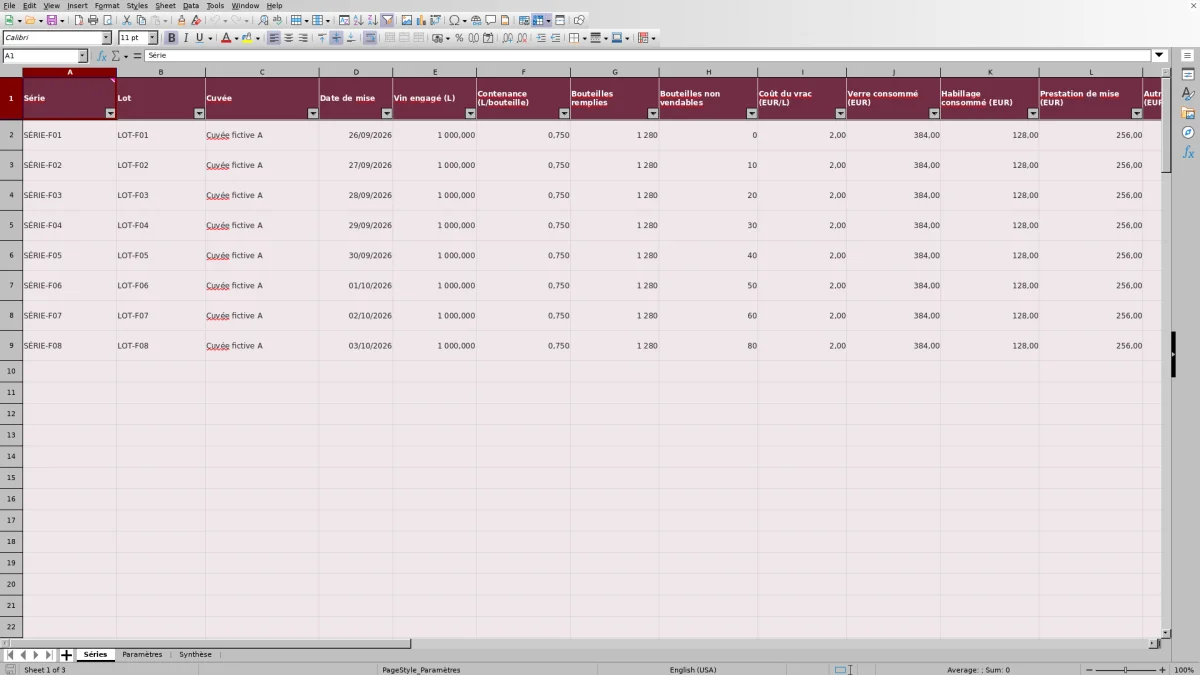
Après une mise, répartissez le coût du vin engagé, du verre, de l’habillage et de la prestation sur les bouteilles réellement vendables. Ce classeur Excel calcule un coût alloué par bouteille vendable pour chaque série terminée issue d’un seul lot.
Vous renseignez les quantités, les dépenses et leur périmètre. Le fichier calcule les résultats par série et une synthèse pondérée. Les états de saisie indiquent les corrections nécessaires ; les alertes comparent les résultats à vos seuils internes. Le coût obtenu dépend des charges retenues : ce n’est ni un prix de vente ni une marge.
Quand utiliser ce modèle
- Répartir les dépenses sur les bouteilles vendables, et non sur toutes les bouteilles remplies.
- Documenter les coûts inclus et exclus pour comparer des séries sur une base explicite.
- Repérer les saisies à compléter ou à vérifier avant la consolidation.
- Lire un coût moyen pondéré par le nombre de bouteilles vendables.
Ce que contient le classeur
Comment utiliser le classeur
1. Préparer votre exemplaire de travail
Dans « Séries », remplacez ou effacez les exemples fictifs en A2:N9, sans effacer les formules en O:V. Les lignes 10 à 101 sont également disponibles. Dans « Paramètres », adaptez les deux seuils fictifs à votre usage interne.
2. Décrire une mise terminée
Saisissez uniquement les colonnes A:N de « Séries ». Utilisez un identifiant de série unique, puis renseignez le lot, la cuvée et la date de mise au format JJ/MM/AAAA. Une ligne correspond à une mise terminée issue d’un seul lot, pas à une opération prévue ni à un assemblage multi-lots.
3. Renseigner les quantités et les dépenses
Préparez le volume en L, la contenance en L/bouteille, les nombres de bouteilles et le coût du vrac en €/L. Saisissez les autres dépenses comme des montants totaux attribués à la série. Dans « Périmètre et exclusions », précisez les charges retenues et la clé de répartition des charges partagées.
4. Vérifier les lignes, puis consulter la synthèse
Corrigez les lignes signalées dans « État », puis examinez le coût unitaire et l’écart de volume. Consultez ensuite « Synthèse ». La vérification du périmètre et des montants reste à faire manuellement : les formules ne prouvent pas que les dépenses saisies sont exhaustives ou correctement attribuées.
Définir le périmètre du coût de revient
Avant de comparer deux mises, déterminez les dépenses attribuées à chacune. Le classeur additionne le coût du vin engagé, le verre consommé, l’habillage consommé, la prestation de mise et les autres coûts alloués. Le choix des charges à retenir dans ces postes vous revient.
Le coût du vin engagé est le volume engagé multiplié par le coût du vrac en €/L que vous fournissez. Si ce coût du vrac comprend déjà des charges d’élevage, ne les ajoutez pas une seconde fois dans les autres coûts. De même, la prestation de mise doit exclure les matières déjà comptées en verre et en habillage.
Dans « Périmètre et exclusions », précisez notamment le traitement de l’élevage, du transport et des amortissements. Pour une charge partagée entre plusieurs séries, calculez vous-même la part retenue et décrivez votre clé d’allocation. Le fichier additionne le montant saisi ; il ne répartit pas automatiquement une facture entre les séries.
Les exemples fournis excluent le transport et les amortissements. Ce périmètre fictif n’est pas une règle à reprendre pour vos propres calculs : le résultat n’est un coût complet que si vous avez effectivement retenu toutes les charges du périmètre étudié.
Préparer les unités et les dépenses de la série
Le volume de vin sert à valoriser le vin engagé. Le nombre de bouteilles vendables sert ensuite à répartir le coût total. Pour que le calcul ait un sens, préparez les données dans les unités attendues :
- Convertissez les volumes en litres : 10 hL correspondent à 1 000 L.
- Pour une bouteille de 75 cL, renseignez une contenance de 0,75 L/bouteille.
- Exprimez le coût du vrac en €/L : 200 €/hL correspondent à 2 €/L.
- Saisissez le verre, l’habillage, la prestation et les autres coûts comme des totaux en euros pour la série, et non comme des coûts par bouteille.
Retenez les matières consommées pour cette mise, pas nécessairement la totalité des achats d’une commande. Si une partie des bouteilles en verre ou des étiquettes reste en stock pour une autre série, attribuez manuellement à la ligne le seul montant consommé.
Un montant inconnu doit rester à compléter. Zéro signifie une valeur explicitement nulle, pas une information absente. Saisir zéro pour obtenir un résultat ferait baisser le coût calculé sans résoudre le manque d’information.
Exemple pratique : interpréter le coût d’une mise
La série fictive SÉRIE-F02, datée du 27/09/2026, permet de suivre le calcul avec les données suivantes :
- Vin engagé : 1 000 L à 2 €/L.
- Contenance : 0,75 L/bouteille ; 1 280 bouteilles remplies, dont 10 non vendables.
- Verre consommé : 384 € ; habillage consommé : 128 €.
- Prestation de mise : 256 € ; autres coûts alloués : 32 € de manutention.
- Périmètre : vin, verre, habillage, mise et manutention, hors transport et amortissements.
Le vin engagé représente 1 000 × 2 = 2 000 €. Le coût total alloué atteint donc 2 000 + 384 + 128 + 256 + 32 = 2 800 €. Il reste 1 280 − 10 = 1 270 bouteilles vendables. La totalité des dépenses est répartie sur ce nombre : 2 800 ÷ 1 270, soit 2,2047 €/bouteille à quatre décimales.
À dépenses identiques, les 1 280 bouteilles toutes vendables de la série fictive SÉRIE-F01 donnent 2,1875 €/bouteille. La hausse du coût unitaire de SÉRIE-F02 vient donc des bouteilles écartées, et non d’une hausse de la facture de mise. Avant de chercher une différence de tarif entre ces deux séries, examinez leur nombre de bouteilles vendables.
Le volume contenu dans les bouteilles remplies vaut 1 280 × 0,75 = 960 L. L’écart calculé est de 1 000 − 960 = 40 L, soit 40 ÷ 1 000 = 4 % du volume engagé. Avant d’y voir une perte physique, vérifiez les quantités et le périmètre du volume déclaré. Ces données fictives illustrent le calcul ; elles ne constituent pas une référence de coût pour votre chai.
Erreurs fréquentes : pertes, volumes et double compte
Le vin engagé inclut déjà le volume qui ne se retrouve pas dans les bouteilles remplies. Son coût entre entièrement dans le total. Ajouter une charge correspondant à ce même vin dans « Autres coûts alloués (EUR) » reviendrait à le compter deux fois.
Les bouteilles non vendables diminuent uniquement le dénominateur du coût unitaire. Leur coût reste porté par la série : vous n’avez pas à ajouter une charge identique au motif qu’elles ont été écartées.
L’écart de volume n’est pas une mesure certifiée de perte. Il compare le vin engagé au volume nominal de toutes les bouteilles remplies, y compris les non vendables. Dans l’exemple précédent, les 10 bouteilles écartées représentent 7,5 L, mais ces 7,5 L ne sont pas ajoutés aux 40 L d’écart calculé.
Si le volume embouteillé calculé dépasse le vin engagé, vérifiez la conversion hL/L, la contenance et le comptage des bouteilles. Si le coût paraît anormalement élevé, recherchez notamment une facture de prestation comprenant du verre ou de l’habillage déjà saisi séparément. Le classeur signale certaines incohérences numériques ; il ne reconnaît pas le contenu de vos factures.
Comprendre un résultat vide et débloquer la synthèse
Un résultat vide ne signifie pas que la série coûte zéro. Les résultats d’une ligne ne s’affichent que lorsque son état est « Calculable ». Les autres états orientent la correction :
- « À compléter » : il manque une identification, une date, le périmètre ou une donnée numérique attendue.
- « À vérifier » : une incohérence est détectée, par exemple un identifiant de série répété, une date invalide, une quantité négative, un nombre de bouteilles non entier ou un volume embouteillé supérieur au volume engagé.
- « Aucune bouteille vendable » : les nombres de bouteilles remplies et non vendables sont égaux ; aucun coût unitaire ne peut être calculé sur cette base.
Dans « Synthèse », une seule série renseignée à corriger suffit à masquer le coût total, le nombre total de bouteilles vendables et le coût moyen pondéré. Revenez aux lignes concernées pour corriger les données avant d’utiliser la consolidation. Les lignes entièrement vides ne sont pas considérées comme des séries à compléter.
Lorsque la synthèse est disponible, le coût moyen est la somme des coûts alloués divisée par la somme des bouteilles vendables. Ce n’est pas la moyenne simple des coûts unitaires : une grande série pèse davantage qu’une petite. L’état « Calculable » confirme seulement les contrôles de saisie prévus, pas la justesse économique du périmètre.
Comparaison avec un tableau vierge ou un suivi papier
Choisissez le support selon les informations à relever et les calculs à refaire. Ce classeur propose une structure définie pour les mises terminées issues d’un seul lot. Un tableau vierge laisse le choix des postes et des règles de calcul. Un suivi papier peut servir à relever les quantités et les dépenses au moment de la mise, puis à les chiffrer manuellement.
| Méthode | Organisation des données | Calcul et consolidation | Points à vérifier |
|---|---|---|---|
| Classeur Excel Tableur Chai | Postes définis, périmètre documenté et 100 lignes de séries. | Coût par bouteille et moyenne pondérée par formules ; consolidation masquée si une série reste à corriger. | Attribution des dépenses et interprétation de l’écart de volume à examiner manuellement. |
| Tableau Excel vierge | Colonnes et périmètre à construire selon votre méthode. | Formules et consolidation à créer si vous souhaitez les utiliser. | Unités, dénominateur et traitement des données manquantes à définir. |
| Suivi papier avec calcul manuel | Relevés et justificatifs à organiser par série. | Calculs et totalisation à effectuer, puis à reprendre lors des corrections. | Reports, doubles comptes et cohérence du périmètre à vérifier manuellement. |
Le classeur convient si ses postes et son périmètre de mise correspondent à votre besoin. Pour chiffrer des assemblages multi-lots ou des opérations prévues, il faut un support conçu pour ces situations. Quelle que soit la méthode, précisez les dépenses comprises dans le coût obtenu avant de le comparer à un autre.
Utiliser les seuils sans confondre coût et prix de vente
Dans « Paramètres », B2 contient le seuil d’écart de volume et B3 le seuil de coût par bouteille. Les valeurs initiales de 5 % et de 2,30 €/bouteille sont des exemples fictifs, à adapter à vos repères internes. L’alerte « Seuil dépassé » apparaît si l’un des deux résultats est strictement supérieur à son seuil ; une égalité ne déclenche pas ce dépassement.
Cette alerte invite à examiner la série, mais n’invalide pas son calcul et ne bloque pas à elle seule la consolidation. Si un seuil manque ou n’est pas valide, le fichier affiche « Seuils à renseigner » sans modifier les coûts. À l’inverse, « Dans les seuils » ne prouve pas que toutes les dépenses ont été retenues. Ces alertes sont distinctes des états de saisie.
Pour comparer les résultats, commencez par vérifier que les périmètres sont documentés et comparables. Un écart peut venir du coût du vrac, des dépenses de mise, des bouteilles non vendables ou d’une charge incluse dans une série et exclue dans l’autre. Examinez cette différence avant d’en tirer une décision sur les dépenses de la prochaine mise.
Le résultat reste un coût alloué, pas un prix recommandé. Le fichier ne calcule ni prix de vente ni marge et ne fournit pas de conseil fiscal. Il sert au suivi interne des coûts et ne remplace aucun registre officiel.
Questions fréquentes
Combien de séries puis-je renseigner dans le fichier ?
Les formules couvrent 100 lignes, de la ligne 2 à la ligne 101 de « Séries ». Huit lignes contiennent des exemples fictifs à remplacer ou à effacer dans les colonnes A:N. Conservez les formules O:V. Les lignes 10 à 101 sont disponibles sans remplacement préalable d’exemple. Pour ajouter des séries au-delà de la ligne 101, il faudra aussi adapter les formules, les contrôles et la synthèse : leur extension n’est pas automatique.
Puis-je calculer automatiquement un coût regroupé par cuvée ?
La cuvée est renseignée pour chaque série et la feuille « Séries » dispose d’un filtre. En revanche, « Synthèse » consolide l’ensemble des lignes prévues : elle ne calcule pas de coût regroupé automatiquement par cuvée. Filtrer l’affichage ne transforme pas la synthèse globale en synthèse de la seule cuvée visible.
Le classeur convient-il à une mise prévue ou à un assemblage de plusieurs lots ?
Non. Une ligne doit correspondre à une mise terminée issue d’un seul lot. Les mises prévues et les assemblages multi-lots sont exclus du périmètre du fichier. Le champ « Lot » permet l’identification interne de la série ; il ne constitue pas un suivi des composants d’un assemblage.
Le fichier calcule-t-il le coût de production du vin en vrac ?
Non. Vous fournissez le coût du vrac en €/L. Le classeur le multiplie par le volume engagé pour obtenir le coût du vin attribué à la série. Préparez ce coût en amont et précisez les charges qu’il comprend pour ne pas les ajouter une seconde fois dans les autres postes.
Dois-je connecter un autre outil ou activer des macros ?
Le fichier ne comporte ni macro ni liaison externe. Vous saisissez les données dans le classeur ; les résultats reposent sur ses formules. Il ne récupère donc pas automatiquement vos factures, vos stocks ou les informations d’un logiciel de gestion de chai.
À propos des auteurs
Apolline SerratDocumentation des lots
Voir le profil →
Vincent OrmeauCoûts et préparation de la mise
Voir le profil →